Um Ajuste Fiscal para pagar Dezoito dias de juros
Alexandre Nogueira - advogado
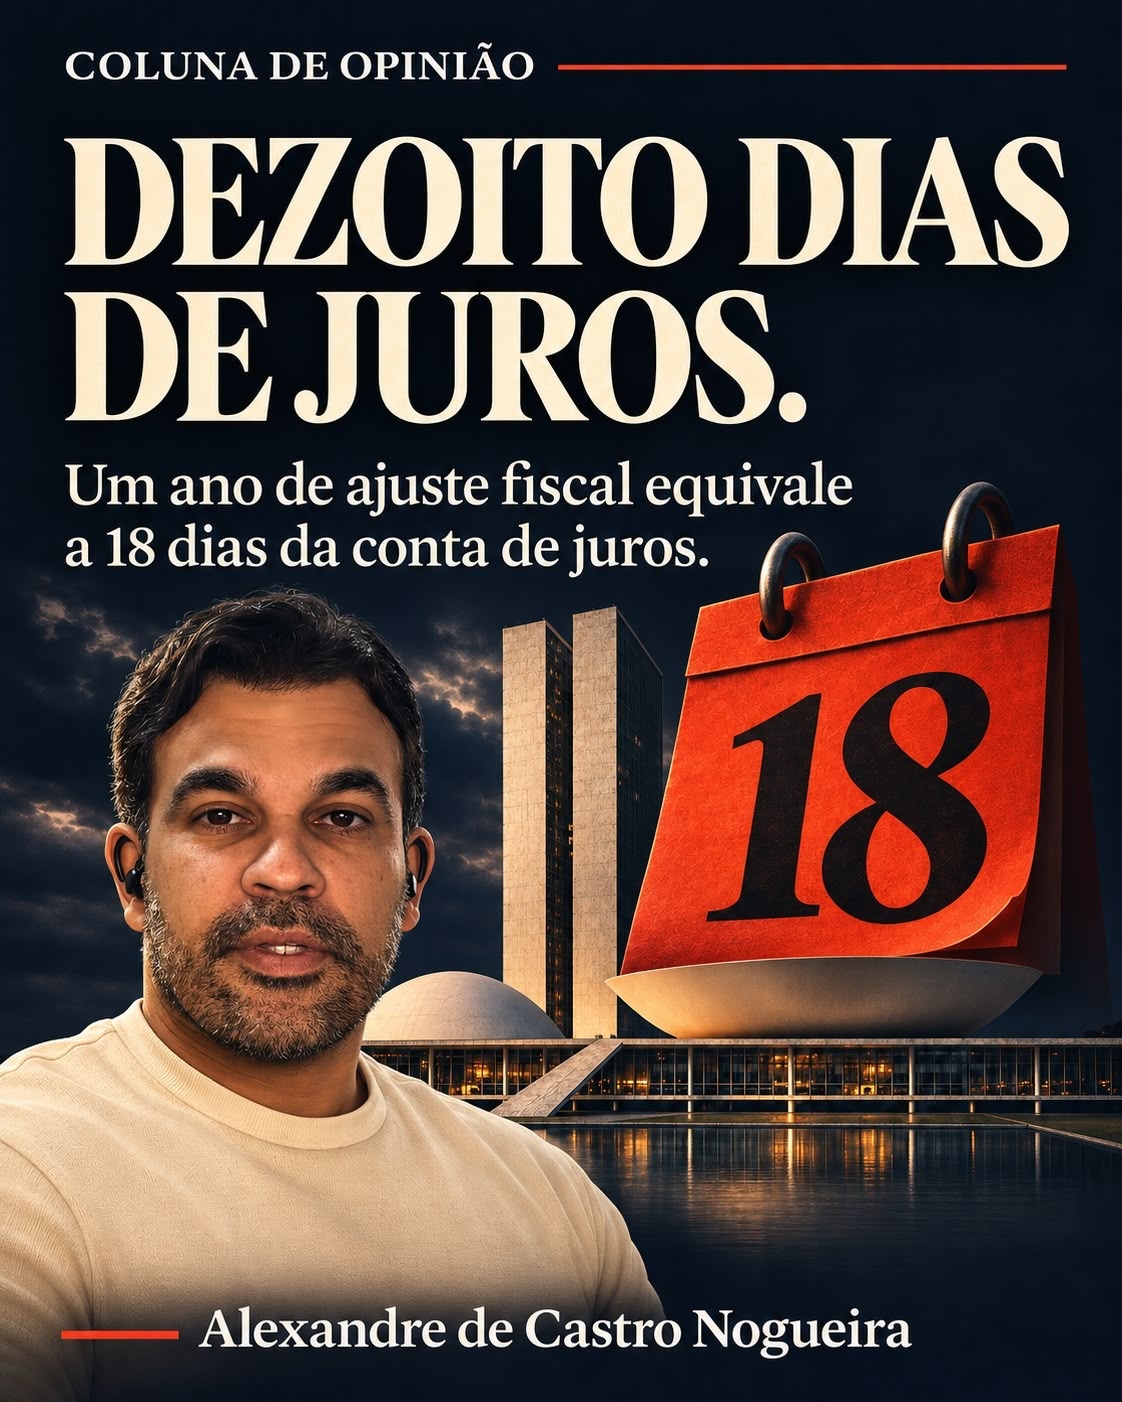
O ajuste que o Senado aprovou em 24 horas economiza, num ano inteiro, o que o Tesouro paga de juros em menos de três semanas. O déficit brasileiro é financeiro, o arrocho proposto é social, e a regra que organiza esse desencontro tem nome: arcabouço fiscal. Passou da hora de discutir o fim dele.
O ajuste que o Senado aprovou em 24 horas economiza, num ano inteiro, o que o Tesouro paga de juros em menos de três semanas. O déficit brasileiro é financeiro, o arrocho proposto é social, e a regra que organiza esse desencontro tem nome: arcabouço fiscal. Passou da hora de discutir o f.
- Participe do nosso grupo de WhatsApp
- Participe do nosso grupo de Telegram
- Confira os jogos e classificação dos principais campeonatos
Comece pela conta que ninguém, nenhum meio de comunicação independente ou tradicional, pôs na manchete.
O Banco Central informa que o setor público pagou R$ 1,205 trilhão de juros nos doze meses encerrados em setembro, o equivalente a 8,99% do PIB. Um ano antes, eram R$ 984,8 bilhões. O déficit nominal, aquele que inclui a despesa financeira, chegou a 9,51% do PIB. O déficit primário, que mede o gasto com saúde, educação, previdência, investimento e todo o resto, ficou em 0,52%.
Faça a divisão. De cada R$ 100 de rombo, R$ 95 são juros. Sobram R$ 5 para tudo aquilo que o noticiário chama de gastança.
Agora o pacote. O PLP 299/2026, o Plano Moretti, promete melhorar o resultado de 2027 entre R$ 45,1 bilhões e R$ 56,1 bilhões, segundo o parecer aprovado, ou R$ 60 bilhões na estimativa do ministro. Tomando o número mais generoso, o esforço de um ano corresponde a dezoito dias da conta de juros. É como enxugar a sala com a torneira aberta no andar de cima.
A urna pediu uma coisa, o Senado votou outra
Lula foi reeleito em 25 de outubro com 51,79% dos votos válidos, 64,2 milhões de sufrágios. Tinha saído do primeiro turno atrás, com 45,16%. Cresceu mais de dez milhões de votos em três semanas, e cresceu falando de jornada de trabalho, salário, investimento e soberania, não de contenção de despesa.
Dezessete dias depois, o líder do governo protocolou o projeto. No dia seguinte, o Senado aprovou a urgência por 40 a 38 e o texto-base por 45 a 31. Um dia entre a apresentação e o voto, para alterar a lei que define quanto o Estado brasileiro pode gastar. A Emenda Constitucional 141, que acabou com a escala 6x1, levou meses de rua e de plenário. O ajuste levou uma tarde.
O conteúdo explica a pressa. O limite de crescimento real da despesa cai de 2,5% para 2% em 2027, um aperto de R$ 12,8 bilhões. As receitas extraordinárias do petróleo saem, até 2030, da base que calcula o piso constitucional da saúde. O percentual de 15% permanece no papel, a base encolhe. A Frente pela Vida estima perda anual de R$ 10 bilhões a R$ 20 bilhões para o SUS; outras contas falam em R$ 5 bilhões a R$ 10 bilhões. O governo responde que o piso de 2027, de R$ 272,2 bilhões, está preservado. Está, sobre uma régua menor.
A aritmética que o arcabouço ignora
A Lei Complementar 200, de 30 de agosto de 2023, nasceu com uma promessa: estabilizar a dívida. Não entregou. A dívida bruta chegou a 82,9% do PIB em setembro, R$ 11,1 trilhões, alta de 4,3 pontos percentuais só neste ano. O dado decisivo está na decomposição do próprio BC: os juros nominais, sozinhos, empurraram o indicador 7,2 pontos para cima. O resto da economia puxou para baixo.
E o que diz o governo sobre o efeito do novo pacote? Na Comissão Mista de Orçamento, em 11 de novembro, Moretti informou que a dívida continuará subindo até 87,8% do PIB em 2029, para só então recuar. O Tesouro é menos otimista: o Relatório de Riscos Fiscais da União, publicado em 3 de novembro, põe o pico em 89,7% em 2030. Ou seja: o remédio é receitado com bula que admite a piora do paciente.
O mesmo relatório entrega a confissão que faltava. Entre 2026 e 2030, a conta de juros acrescentará, em média, 8,4 pontos do PIB por ano ao endividamento. E cada ponto percentual de Selic representa mais de R$ 400 bilhões até o fim da década. Um ponto de juro vale quase sete Planos Moretti. A alavanca está no Banco Central, e o projeto mexe no posto de saúde.
A razão é de manual. Dívida sobre PIB é uma fração. Cortar despesa mexe um pouco no numerador e, ao frear a atividade, mexe também no denominador. Com a Selic em 13,75% e o IPCA de 2026 projetado em 5,6% pelo próprio Copom, no comunicado da reunião de 4 de novembro, o juro real passa de 7% ao ano, e nenhuma economia cresce nesse ritmo. Enquanto a taxa correr tão à frente do crescimento, a relação sobe, com ou sem tesoura.
Hugo Albuquerque resumiu o ponto numa sequência de postagens neste sábado: o que está proposto não muda a trajetória do endividamento, e o mercado sabe disso. Sabe tanto que os juros longos não cederam depois da votação.
Quem cede uma vez é cobrado de novo.
Enquanto isso, o credor da dívida pública recebeu R$ 220 bilhões a mais do que no ano anterior e não foi chamado a contribuir com nada.
O que o projeto tem de certo, e por que isso não o salva
Coluna honesta admite o que o adversário tem de melhor.
Primeiro: o PLP acerta ao dobrar, de 10% para 20%, o corte linear de benefícios tributários, e ao fixar prazo de 120 dias para regulamentar o teto do funcionalismo. Renúncia fiscal é gasto sem fila e sem fiscalização, e mexer nela é ajuste pelo andar de cima.
Segundo: dívida importa. Economistas sérios, e não apenas os de banco, sustentam que os juros só caem de forma duradoura se o endividamento parar de subir. A Instituição Fiscal Independente, no Relatório de Acompanhamento Fiscal nº 117, de 29 de outubro, estima que seria preciso um superávit primário de 2,1% do PIB para estabilizá-lo, ou 2,9% se o juro neutro for mais alto. Revogar a regra sem pôr outra no lugar faria o dólar e a curva de juros dispararem, e quem perde com inflação é o pobre.
Terceiro: a vitória foi por 3,6 pontos, com um Congresso conservador. Mandato estreito recomenda prudência. O próprio Moretti insiste em que isso não é choque fiscal, e de fato há quem cobre um ajuste muitas vezes maior.
Tudo verdadeiro. E nada disso responde à pergunta central: por que a regra só enxerga a despesa primária, que é 5% do problema, e trata a despesa financeira, que é 95%, como fenômeno da natureza?
O que pôr no lugar?
Defender o fim do arcabouço não equivale a defender a ausência de regra. Equivale a exigir uma que funcione.
Uma âncora de médio prazo para a dívida, e não um teto anual para o gasto. Investimento público fora do limite, porque obra, fábrica e pesquisa ampliam o denominador. Meta fiscal publicada ao lado do custo de juros que a torna necessária, para que o país veja as duas colunas da planilha. Coordenação explícita entre Fazenda e Banco Central, inclusive sobre câmbio, que é por onde os choques externos entram e viram Selic.
Isso é programa de reindustrialização e crescimento. O que foi votado na quinta-feira é administração de expectativa de credor.
O governo pode ter feito o melhor PLP possível dentro da lógica que escolheu. O defeito está na lógica. Quem ganhou a eleição prometendo mais não pode governar pedindo desculpas por ter vencido.
A Câmara ainda vai votar. Dezoito dias de juros não valem quatro anos de mandato.
Alexandre de Castro Nogueira
Mestre e Doutor em Direito Público - UNISINOS/RS
OAB/PI 3.941
Fonte: Portal AZ
Comente
Leia também
-
Teresina, terra arrasada: uma capital à deriva
Buracos, abandono e falta de planejamento expõem a gestão municipal
-
Um dia não subalterno na história do Brasil: o 15 de novembro
Essa data é, na realidade, fundamental para a nação brasileira
-
-
Como Reduzir os Custos da Empresa sem Comprometer a Segurança Contra Incêndios
O segredo está em identificar desperdícios, melhorar a gestão dos equipamentos, investir em manutenção preventiva e adotar processos mais eficientes.
-
Como adaptar a escolha de agulhas para diferentes perfis de pacientes na prática
Essa adaptação exige mais do que separar modelos finos e espessos
-
Como montar looks de verão sem abrir mão do conforto
Conforto e personalidade não são escolhas opostas.
-
-
Como organizar uma ceia de fim de ano para grupos grandes sem estresse
Um bom planejamento reduz imprevistos e ajuda a transformar a experiência em algo mais leve do começo ao fim
-
Da Black Friday ao Natal: checklist de logística para lojas virtuais
Na prática, o período não se resume a vender mais: é preciso separar, embalar, despachar e acompanhar mais encomendas ao mesmo tempo